

Cara Investasi Minim Resiko Skala Rumah Tangga. Investasi skala rumah tangga bertujuan mendapatkan keuntungan ekonomi di masa depan. Caranya dengan mengalokasikan pendapatan ke instrumen investasi.
Baik pasangan menikah maupun lajang pada usia produktif tentu mempunyai impian di masa depan berkaitan dengan hasil pendapatan yang diterima hari ini. Sebelum memilih instrumen investasi ada baiknya mengetahui kondisi keuangan individu atau keuangan keluarga lebih dulu.
Masalahnya semua investasi mengandung resiko. Namun investasi minim resiko bisa individu dapatkan. Syaratnya pelaku investasi harus mau mempelajari segala sesuatu sebelum memutuskan memilih instrumen yang sesuai. Berikut yang harus dicermati sebelum melakukan investasi.
Daftar Isi
Kondisi Keuangan
Sebelum memilih investasi pastikan kondisi keuangan yang dimiliki individu atau pasangan rumah tangga sangat sehat. Buatlah tingkatan keuangan dimulai dari kebutuhan dasar sampai pengembangan aset atau harta.
1.Kebutuhan dasar sudah terpenuhi. Kebutuhan papan, pangan dan sandang adalah kebutuhan primer setiap manusia untuk bertahan hidup. Jika sudah terpenuhi sesuaikan pendapatan dengan gaya hidup. Kesesuaian gaya hidup dengan pendapatan menentukan kesehatan kondisi keuangan.
- Gaya hidup apa adanya. Pada tingkatan ini penghasilan yang didapat murni semua untuk pemenuhan penghidupan. Sebagian besar untuk mencukupi sandang papan pangan tanpa berhutang. Sehingga gaya hidup juga menyesuaikan terlihat sederhana apa adanya.
- Ada sisa pendapatan. Pada tingkatan ini mulai ada sisa pendapatan, tidak bergantung sepenuhnya dari kartu kredit maupun pinjaman dari pihak lain untuk mencukupi kebutuhan.
- Bebas dari hutang konsumtif. Walaupun mempunyai utang namun untuk hasil produktif seperti modal usaha.
- Biaya sehari-hari tidak bergantung dari gaji bulanan. Ada pendapatan dari sumber selain gaji. Sehingga bisa mempunyai dana darurat.
- Kondisi keuangan sangat sehat. Kebutuhan dasar terpenuhi, dana darurat tersedia, tidak punya utang, aset bertambah dan pemenuhan kebutuhan primer tidak semata bergantung pada gaji. Pertambahan pendapatan karena hasil akumulasi dari pengalokasian dana pada instrumen investasi yang tepat.
2. Ada Dana Darurat. Dana darurat adalah sebagian dana dari penghasilan dan pemasukan yang wajib dialokasikan pada pos darurat. Dana ini berguna untuk sesuatu yang tidak dapat diprediksi dan tak terencana. Kerugian jika tidak mempunyai dana darurat adalah individu akan rentan terlibat utang. Dana darurat yang harus dimiliki dihitung berdasarkan jumlah pengeluaran perbulan. Terdapat perhitungan sederhana sebagai berikut;

3. Mempunyai Proteksi. Proteksi adalah produk keuangan yang bersifat melindungi atau mengcover tertanggung dari hal yang tidak terduga. Umumnya proteksi yang wajib individu atau keluarga miliki adalah perlindungan kesehatan dan perlindungan jiwa.
Asuransi jiwa berguna apabila pencari nafkah meninggal dunia maka keluarga yang ditinggalkan mendapat uang santunan untuk dapat melanjutkan kehidupannya. Sedangkan asuransi kesehatan bermanfaat untuk melindungi setiap jiwa apabila mengalami kondisi sakit yang dapat terjadi setiap saat.
4. Mengetahui Tujuan Investasi. Sebelum memutuskan memilih instrumen investasi kenali dulu tujuan investasi. Mengetahui tujuan investasi berkaitan dengan durasi imbal hasil dari produk investasi yang akan dipilih. Terdapat tiga tujuan investasi berikut contoh produknya.
- Tujuan Jangka Pendek. Periode investasi ini 1 – 3 tahun. Investasi ini dapat cepat dicairkan sesuai kebutuhan. Misalkan untuk uang masuk anak sekolah tingkat taman kanak-kanak . Contoh produknya berupa Tabungan, deposito, reksa dana pasar uang.
- Tujuan Jangka Menengah. Jangka waktunya 3 – 5 tahun. Waktu jatuh tempo investasi ini sedikit lebih lama daripada investasi jangka pendek. Contoh produknya reksa dana pasar uang, reksa dana pendapatan tetap dan obligasi pemerintah.
- Investasi Jangka Panjang. Misalkan untuk kebutuhan uang masuk kuliah anak. Jangka waktunya 5 -10 tahun. Contoh produknya saham, reksa dana saham, reksa dana pendapatan tetap, reksa dana pendapatan campuran, dan property, logam mulia.
5.Pengembangan Aset atau Harta. Untuk mengetahui pengembangan aset maka harus di cek aliran kas masuk dan keluar pendapatan dan pengeluaran. Selanjutnya cek posisi antara harta dan utang yang dimiliki atau disebut neraca keuangan
Cek Cash Flow
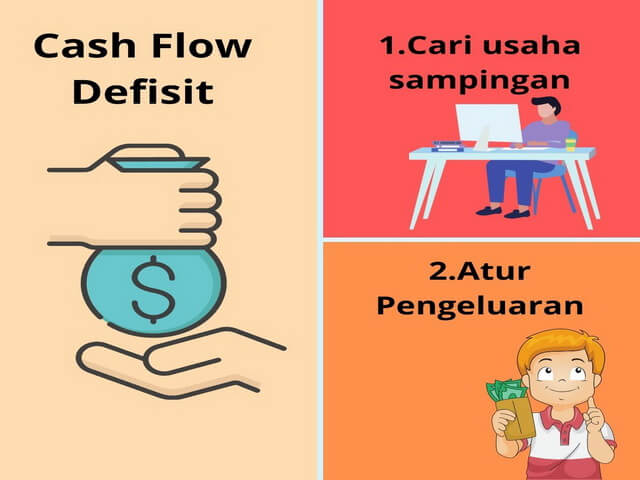
Catatan pengeluaran selama satu periode (satu bulan atau satu tahun penghasilan) disebut cash flow. Terdiri dari Pemasukan dan pengeluaran rutin sehari – hari skala rumah tangga. Jika diakhir periode jumlah pemasukan lebih besar dibandingkan jumlah pengeluaran maka cash flow tersebut dikatakan surplus. Jika terjadi sebaliknya maka dikatakan defisit.
Apa yang harus dilakukan jika cash flow defisit ? Infografis berikut menjelaskan solusinya
Cek Neraca Keuangan Keluarga/ Individu
Neraca adalah catatan kondisi keuangan keluarga atau seseorang yang memperlihatkan perbandingan antara harta dan utang pada satu waktu tertentu. Selisih dari harta dan utang adalah nilai kekayaan bersih yang dimiliki keluarga atau individu tersebut.
Pada grafis dibawah ini adalah contoh kondisi perbandingan antara harta dan utang. Kemudian jika dilihat selisih harta dan hutang menghasilkan nilai kekayaan bersih dengan porsi total harta lebih besar daripada total hutang. Sehingga neraca ini dikategorikan dalam keadaan sehat.

Kenali Pengendalian Resiko
Setiap investasi ada resiko yang harus ditanggung. Pengendalian resiko harus dipahami sebelum memutuskan untuk mengambil instrumen investasi. Hal ini penting supaya tidak “kaget” ketika mengalami kejadian diluar prediksi.
1. Pilihan produk/instrumen investasi. Aneka produk investasi di tawarkan satu paket dengan resiko dan imbal hasil. Investasi yang menjanjikan imbal hasil tinggi tentu mempunyai resiko yang tinggi juga dibandingkan dengan yang menjanjikan imbal hasil kecil.
2. Kemampuan dana investasi. Memilih instrumen investasi berarti mengeluarkan sejumlah uang untuk penempatannya. Uang yang digunakan sebaiknya uang “nganggur”. Artinya uang yang benar-benar tidak dipergunakan untuk pemenuhan kebutuhan primer. Secara umum uang untuk kebutuhan primer sudah “aman” atau terpenuhi.
3. Kesiapan mentoleransi resiko. Mempunyai produk investasi sangat rentan dengan resiko. Untuk itu sebaiknya mempersiapkan diri dengan menetapkan ambang batas toleransi terhadap resiko yang akan diperoleh.
Jangan sampai menjadi beban pikiran kemudian “stress” ketika mendengar harga saham “anjok.” Padahal naik turunnya harga saham adalah sesuatu yang biasa. Hanya saja jika ambang toleransi individu sangat rendah sebaiknya hindari memilih investasi yang sangat fluktuatif pergerakannya.
Jenis Resiko
Setelah dapat mengendalikan resiko, maka kenali jenis resiko. Hal ini bertujuan supaya individu mengetahui ada ditingkat jenis resiko yang mana.
1.Konservatif. Resiko ini menyukai produk investasi dengan hasil yang sudah diketahui. Pada kondisi ini, individu mempunyai perasaan tidak nyaman jika mendengar atau mengetahui berkurangnya sejumlah uang yang ditempatkan pada instrumen investasi.
2. Moderat. Jika individu berada diposisi ini, cenderung memilih produk investasi yang memberi imbal hasil tinggi namun penuh kehati-hatian. Produk investasi yang dipilih sebisa mungkin memberi imbal hasil yang pasti.
3. Agresif. Individu pada posisi ini berani mengalokasikan sejumlah uang untuk produk investasi dengan imbal hasil paling tinggi. Selanjutnya tidak mempersoalkan seandainya imbal hasil kecil bahkan minus. Karena individu seperti ini mempunyai keyakinan untung dan rugi dalam investasi adalah hal yang biasa dan wajar.
Kesimpulan
Jika ingin melakukan investasi minim resiko perhatikan empat syarat berikut;

Secara keseluruhan investasi dibutuhkan oleh setiap individu dan keluarga. Karena kita tidak dapat memprediksi kejadian dikemudian hari. Saat ini mungkin sebagian dari kita adalah orang dengan tingkat produktifitas tinggi. Mempunyai penghasilan tetap dengan berbagai fasilitas dan tunjangan. Namun jika pendapatan yang diterima tidak dikelola dengan baik tentu akan habis begitu saja.
Pengelolaan keuangan secara cermat dan tepat akan meringankan langkah kita dikemudian hari. Sehingga waktu dan tenaga yang ada saat ini dapat digunakan untuk kegiatan produktif bersama keluarga. Untuk itu pentingnya investasi di zaman sekarang membuat kita harus tahu bagaimana mengelola keuangan atau finansial dengan tepat.
Jadi jangan ragu untuk berinvestasi sepanjang memperhatikan syarat investasi sehingga resiko bisa diminimalisir. Demikian tips Cara Investasi Minim Resiko Skala Rumah Tangga. Bagaimana dengan teman semua. Apakah mempunyai saran atau pengalaman lain? Boleh share ya di kolom komentar. Terima Kasih.
Salam

Baca Juga : Begini Cara Pakai eNofa Pajak untuk Keperluan Perpajakan


Mengenali resiko dan menyiapkan dana cadangan, ini syarat penting untuk berinvestasi. Sehingga jika ada melesetnya, kita sudah siap dengan resiko dan cara mengatasinya.
Betul kak, jangan sampai mau untung investasi ehh jadi buntung alias keuangan untuk biaya operasional rumahtangga terganggu
Memang untuk investasi harus benar-benar dilihat risikonya dahulu, bukan return hasil return yang didapat ya , bikin jantung lepas kalau kita belum siap menghadapi investasi dengan risiko tinggi
wah kalau punya dua anak berati 12 kali dana bulanan ya dan cadangannya, masyaAllah. semoga Allah mudahkan jalan buat investasi yang minim risiko ya..tapi kalau lagi pandemi gini dana darurat jadi terpakai ya
Pas banget tulisan ini untuk diriku , mbak. Jujur aku belum pernah membuat neraca keuangan di keluargaku. Boleh juga nih mbak idenya
Dan yang pasti saat memutuskan untuk berinvestasi, komunikasikan kondisi keuangan sama suami juga ya kak. Supaya nantinya berjalan lancar.
Apalagi jika penghasilan bersumber dari suami, hal ini perlu di diskusikan bersama sama. Dan selama ini pengeluaran maupun pemasukan tidak terdata dengan baik. Tentu mempengaruhi juga ya kan.
Literasi keuangan kayak gini penting banget buat dipelajari. Soalnya, masih banyak yang mikir kalo investasi itu buat sekadar menggadakan uang dengan cepat. Padahal, sebelum mulai harus paham dulu ya, maksud dan tujuan hingga jenis investasinya biar enggak kejeblos sama investasi odong-odong
bener banget nih, kita tuh harus paham juga ya mengenai aturan keuangan dalam rumah tangga. keliatannya mah riweut banget haha. tapi kalo dipelajari pelan-pelan dan dijadikan kebiasaan,jadinya ya biasa aja gak ribet. saya pun juga seperti ini, untuk nabung itu lgs disisihkan biar gak kepake dan pastinya juga sesuai dengan gaji yang dipunya.
Jadi investasi juga tidak hanya sekadar investasi ya. Banyak hal yang harus diperhatikan. Makasih penjelasannya Kak.
Betul mbak untuk investasi harus dipertimbangkan resikonya dulu kalau siap menanggung resiko baru deh memilih produk investasinya
Benar banget ya itu 4 dasar yang harus diperhatikan sebelum melakukan investasi, biar tidak merugi ditengah jalan
Betul kk karena banyk orang investasi yang dipikir duluan untungnya dulu bukan resikonya hehehe
Penting memang kak, untuk mengenali resiko dari sebuah investasi yang kita pilih. Tidak lupa juga untuk cek di OJK ya kan kak.
Jadi teringat sama temen, yang investasi emas. Di awal kenceng banget promosi karena balik modal dan untung luar biasa. Saya merasa ada yang janggal, ternyata gak terdaftar di OJK.
Betul kak yang paling dasar tau dulu tentang resiko. Selanjutunya jika sudah memilih salah satu intrumen bisa check ke OJK ttg kebasahan pengelola intrumen investasi?
Dulu waktu awal nikah sering buat catatan pengeluaran dan pemasukan. Memang ngefek sih jadi banyak bisa nabung. Bisa buat rumah, meskipun kami pasangan honorer.
Alhamdulillah ya mbak..ia catatan pengeluaran itu membantu kita untuk lebih bijak menggunakan uang ya..saya juga merasakan demikian,,
Aku trauma banget nih mbak bayu dengan namanya investasi, memang sebelumnya harus paham resiko investasi ya. Biasanya nih 1-6 bulan pertama aman. Selanjutnya bukan keuntungan yang didapat karena akhirnya hilang semua uang. Nyesek sih sudah 4 kali invest ya gitu deh.
Ikut prihatin ya mbak Dian,..memang sebaiknya kalau mau investasi harus dipersiapkan segala sesuatunya yang terpenting pelajari resiko..semoga bisa jadi pembelajaran yang lebih baik untuk kedepannya ya.. mbak..
Pengen nyoba reksadana, tapi reksadana yg oke apa ya mbak?
Nah harus lihat resiko dan harus dipelajari kak..jenis reksadana ada rd. pasar uang, rd. pendapatan tetap, rd. saham dan rd. campuran bahkan ada yg reksadana syariah
Ternyata banyak juga yang perlu dipertimbangkan ya mbak. Selama ini aku asal aja invest gitu, yang penting “katanya” aman. Jadi main aman di P2P Lending gitu. Wah jadi melek juga nih
Kalau untuk memastikan keamanan instrumen investasi bisa di cek pada OJK ya kak
kak bagi dong contoh Neraca Keuangannya buat ta praktekin
Lengkap ulasannya kak…kalau disiplin berhitung dan menjalankannya… saya yakin investasi jadi sebuah hal yg menyenangkan…